2026/09/03
天窓のメリット・デメリット...
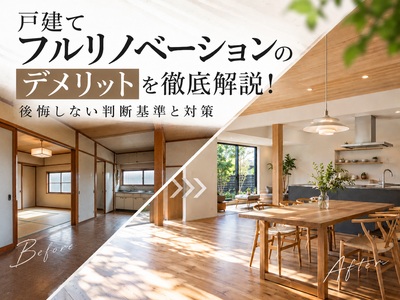
「築年数が経った実家を活かしたい」「中古戸建てを買ってフルリノベーションしたい」と考える方が増えています。しかし、フルリノベーションは新築や部分リフォームにはない独特のデメリットも抱えています。想定外の追加費用や工期の遅延、構造上できないことなど、事前に知らなければ後悔につながる注意点が多いのも事実です。本記事では、戸建てフルリノベーションのデメリットを具体的に整理し、失敗を防ぐための判断基準や対策、費用相場までを専門的な視点で解説します。
戸建てフルリノベーションとは、既存の建物を骨組み(構造躯体)だけ残して、内装・設備・間取りを一新する大規模な改修工事を指します。デメリットを正しく理解するには、まず「何をどこまで変える工事なのか」を把握することが欠かせません。ここでは、混同されやすいリフォームやスケルトンリノベーションとの違いを整理しておきます。
リフォームは、老朽化した部分を新品同様に戻す「原状回復」を目的とした工事です。キッチン交換や壁紙の張り替えなどが代表例で、費用は数十万円〜数百万円が中心です。一方フルリノベーションは、間取り変更や断熱・耐震補強を含めて住まい全体の価値や性能を高める工事を指します。費用は1,000万円を超えることも珍しくありません。目的が「戻す」か「新たに作り変える」かが最大の違いです。
スケルトンリノベーションは、内装や設備をすべて解体し、構造体だけの状態にしてから作り直す手法です。戸建てのフルリノベーションでは、この工法を採用するケースが多く見られます。設計自由度が非常に高い反面、解体費用や工期が増える点はデメリットとして押さえておく必要があります。「フル=スケルトン」とは限らず、既存の間取りを活かした部分的な工事もフルリノベーションに含まれる点は覚えておきましょう。
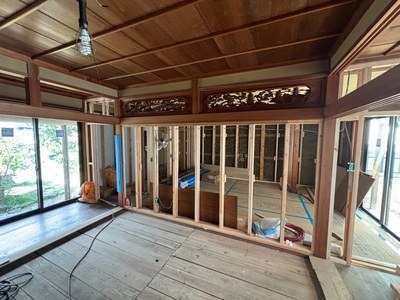
戸建てフルリノベーションには、新築や部分リフォームにはない独特のデメリットが存在します。事前に知っておくことで、想定外の出費やトラブルを防げます。ここでは特に相談件数の多い3つのデメリットを具体的に解説します。
戸建ては壁や床を剥がしてみて初めて、シロアリ被害や柱の腐食、雨漏り跡が発覚するケースが多くあります。当初の見積もりに含まれていなかった補強工事が必要になり、100万〜300万円ほど費用が上振れすることも珍しくありません。対策として、契約前にホームインスペクション(住宅診断)を実施し、予備費として総費用の10〜15%を確保しておくと安心です。
2-2:工期が長く仮住まいが必要になる
戸建てのフルリノベーションは、着工から引き渡しまで3〜6か月程度かかるのが一般的です。マンションより解体範囲が広く、外壁や屋根、基礎補強まで手を入れると半年以上に及ぶこともあります。その間は仮住まいの家賃や引っ越し費用が二重にかかり、月10万〜20万円の追加負担が発生します。工程表を早めに確認し、住み替え計画を綿密に立てましょう。
木造戸建ての場合、耐力壁や通し柱など建物を支える構造部分は撤去できません。特に在来工法と2×4工法では制約が異なり、「広いリビングにしたい」「吹き抜けを作りたい」という希望が叶わないケースもあります。設計段階で構造計算を行い、実現可能な範囲を明確にすることが重要です。理想の間取りが構造上難しい場合は、建て替えの検討も視野に入れましょう。
フルリノベーションのデメリットを知ると、「いっそ建て替えたほうが良いのでは」と悩む方も多いはずです。結論から言えば、築年数・構造・資産計画の3点で判断するのが合理的です。それぞれの観点を具体的に見ていきます。
築30年以内で構造躯体が健全であれば、フルリノベーションのコストメリットが活きやすい傾向があります。一方、築40年以上で1981年以前の旧耐震基準の建物は、耐震補強に300万〜500万円ほどかかることもあり、建て替えとの費用差が縮まります。木造の場合、基礎からやり直すと新築と大差ないコストになるため、構造診断の結果を踏まえて判断しましょう。
建て替えは新築扱いとなり、住宅ローン控除や固定資産税の優遇を最大限受けられます。一方、リノベーションはリフォームローンの金利が住宅ローンより高めに設定されることが多く、借入期間も短くなりがちです。ただし「リノベーション一体型住宅ローン」を活用すれば、物件購入費と工事費をまとめて低金利で借りられます。将来の売却も視野に入れるなら、資産価値の残りやすさも比較材料に加えてください。
デメリットを避けるためには、費用相場を正しく把握し、無理のない資金計画を立てることが不可欠です。相場を知らずに契約すると、追加工事で予算オーバーになりやすいためです。ここでは坪単価と築年数別のコスト目安を紹介します。
戸建てフルリノベーションの費用相場は、坪単価で40万〜80万円程度です。延床面積30坪の家なら、総額1,200万〜2,400万円が目安となります。工事内容の内訳は、解体費が100万〜200万円、水回り設備が200万〜400万円、内装・建具が300万〜500万円、断熱・耐震補強が200万〜500万円程度です。加えて設計料や諸経費が10%前後かかります。
築年数が古いほど、構造補強や配管交換などの追加コストが増えます。築20〜30年なら大きな補強は不要なケースが多く、費用も抑えやすい傾向にあります。築30〜40年になると耐震補強や断熱改修で200万〜400万円が上乗せされることが一般的です。築40年超では基礎補強やシロアリ対策も必要となり、総額で新築同等の3,000万円近くに達することもあります。物件購入前に必ず現地調査を依頼しましょう。
フルリノベーションのデメリットは、事前準備と制度の活用でかなり軽減できます。「知らなかった」で損をしないよう、会社選びと補助金の2軸で対策を進めましょう。ここでは実践的なポイントを解説します。
複数社から相見積もりを取ることは基本ですが、金額だけで判断するのは危険です。戸建てのリノベーション実績が豊富か、構造診断や耐震補強に対応できるか、アフターサービスや保証内容が充実しているかを必ず確認してください。担当者との相性やコミュニケーションのしやすさも、6か月に及ぶ工事期間中の満足度を左右します。最低でも3社は比較検討することをおすすめします。
戸建てのフルリノベーションでは、国や自治体の補助金を活用することで数十万〜100万円以上の負担軽減が期待できます。代表的なものに、省エネ改修を支援する「子育てエコホーム支援事業」や、耐震補強に対する自治体独自の助成金があります。また、リフォーム減税制度を使えば、所得税や固定資産税の控除も受けられます。制度は年度ごとに内容が変わるため、着工前に自治体窓口や施工会社へ最新情報を確認しましょう。
戸建てのフルリノベーションには、解体後の追加費用、長い工期と仮住まい負担、構造上の制約という主要なデメリットがあります。しかし、これらは事前のホームインスペクションや構造診断、信頼できる施工会社の選定、補助金の活用によって大幅に軽減可能です。築年数や構造によっては建て替えのほうが合理的な場合もあるため、費用相場と資産価値の両面から冷静に比較検討することが大切です。デメリットを正しく理解した上で計画を進めれば、既存の家の魅力を活かしながら、理想の住まいを実現できます。まずは複数社への相談から一歩を踏み出してみましょう。

最新の投稿
アーカイブ