2026/11/10
築9年の自然素材の家|無垢材...
中古物件の購入や不動産投資を検討するとき、必ず押さえておきたいのが「耐用年数」です。耐用年数は住宅ローンの借入期間や、将来の売却・賃貸時の税金計算にも関わる重要な指標です。しかし「新築と中古で計算方法が違う」「構造によって年数が異なる」など、仕組みは少し複雑に感じられるかもしれません。本記事では、中古物件の耐用年数について基本から実務での活用方法まで、具体例を交えてわかりやすく解説します。これから中古物件を購入して住む方も、将来の売却や賃貸を考えている方も、ぜひ最後までお読みください。
中古物件を扱ううえで、まず押さえるべきは「耐用年数とは何か」という基礎です。耐用年数は税務上の減価償却期間を定めるために使われ、建物の構造や用途によって国税庁が細かく定めています。中古物件の場合、新築時の年数そのままではなく、経過年数に応じた独自の計算が必要です。ここでは基本概念から構造別の年数、そして実務でよく登場する「経済的耐用年数」との違いまで整理します。
耐用年数とは、建物などの固定資産を費用として配分する期間を指します。たとえば2,000万円の建物を20年の耐用年数で償却するなら、毎年100万円ずつ経費計上できる計算です。この仕組みを「減価償却」と呼び、不動産投資の節税効果の中心となる要素です。
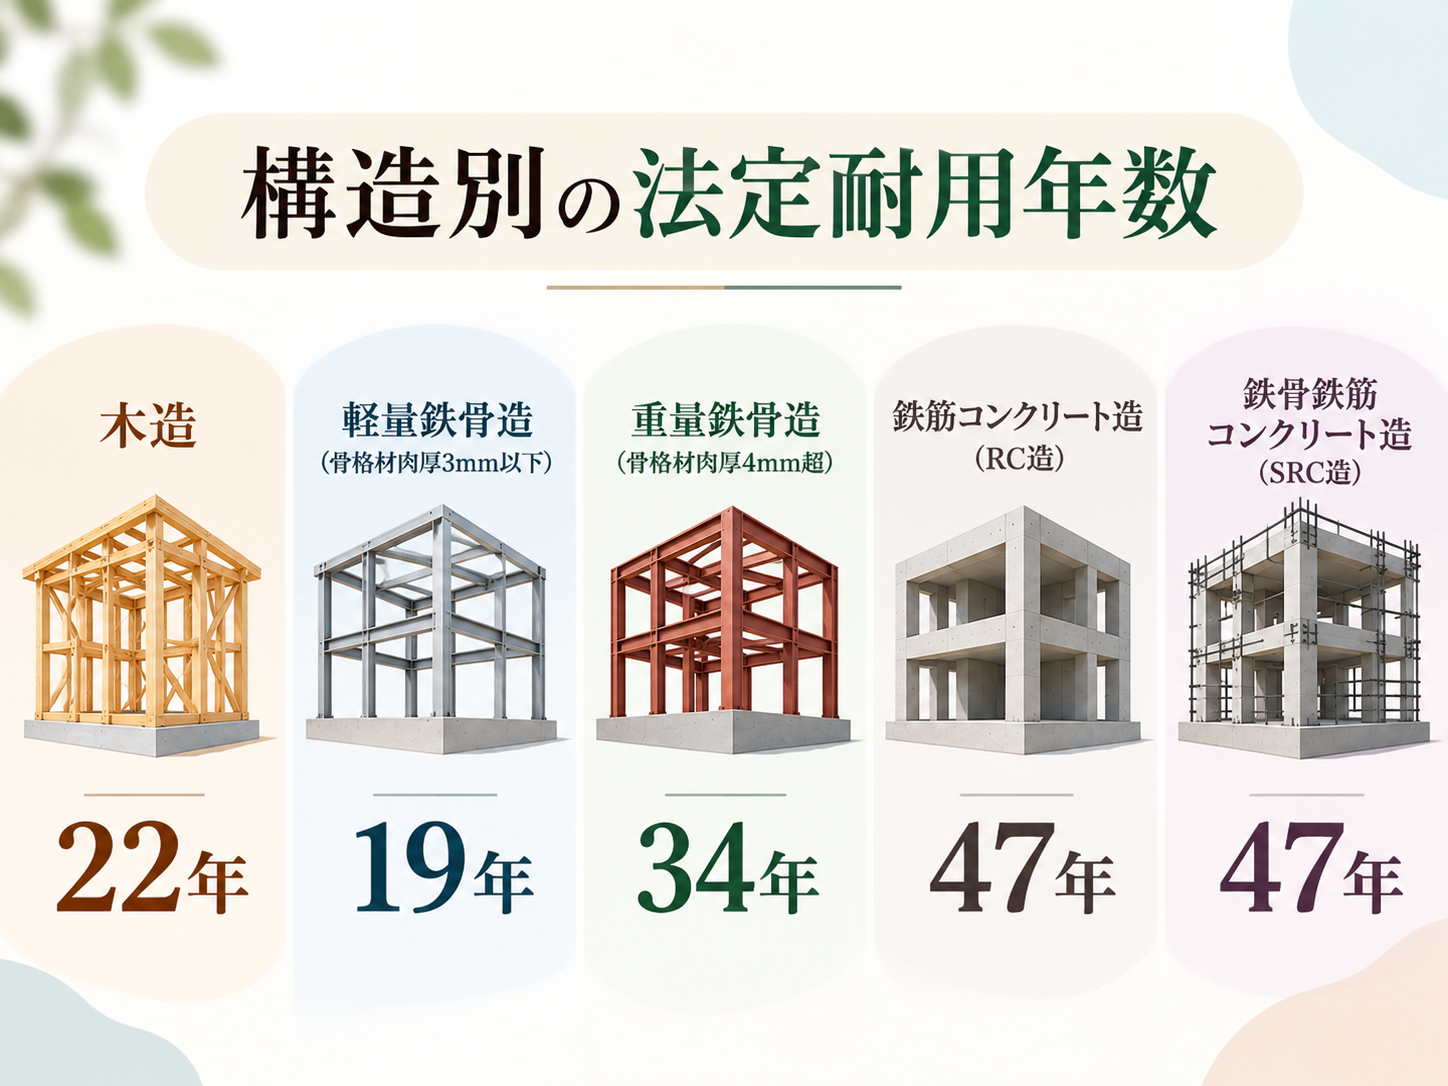
住宅用建物の法定耐用年数は、主に以下のとおりです。
– 木造:22年
– 軽量鉄骨造(骨格材肉厚3mm以下):19年
– 重量鉄骨造(骨格材肉厚4mm超):34年
– 鉄筋コンクリート造(RC造):47年
– 鉄骨鉄筋コンクリート造(SRC造):47年
構造によって2倍以上の差があるため、投資判断でも重要なポイントになります。
法定耐用年数は税務上のルールにすぎず、建物が実際に使える期間(経済的耐用年数)とは一致しません。たとえばRC造マンションは法定47年ですが、適切なメンテナンスで60年以上使われるケースも珍しくありません。法定耐用年数を過ぎたからといって住めなくなるわけではなく、実際の寿命は構造やメンテナンス次第で大きく変わります。
中古物件を取得した場合、新築時の法定耐用年数をそのまま使うわけではありません。すでに築年数が経過している分を考慮し、残りの使用可能期間を見積もる必要があります。実務では「簡便法」と呼ばれる計算式が広く使われています。ここでは具体的な数字を使って、ケースごとの計算方法を解説します。
簡便法とは、国税庁が認めている中古資産の耐用年数の見積もり方法です。計算式は次のとおりです。
– 法定耐用年数の一部を経過:(法定耐用年数 − 経過年数)+ 経過年数 × 20%
– 法定耐用年数の全部を経過:法定耐用年数 × 20%
いずれも、算出された年数に1年未満の端数があれば切り捨て、2年未満なら2年とします。
築10年の木造アパートを購入した場合を考えてみましょう。木造の法定耐用年数は22年なので、計算は以下の通りです。
(22年 − 10年)+ 10年 × 20% = 14年
つまり、残り14年で減価償却を進めることになります。築年数が浅いほど償却期間は長く、年間の費用は小さくなります。
築25年の木造物件のように、法定耐用年数(22年)を超えているケースでは、次のように計算します。
22年 × 20% = 4.4年 → 切り捨てで4年
築22年を超えた木造住宅を賃貸に出す場合、建物部分を4年で償却する計算になるのはこのルールのためです。
中古物件の減価償却を正確に行うには、取得価額のうち「建物部分」を特定する必要があります。土地は時間の経過で価値が減らないため、減価償却の対象外です。売買契約書で建物価格が明記されていない場合は、何らかの方法で按分(割り振り)する作業が必要になります。
まず押さえておきたいのは、減価償却できるのは建物部分だけという点です。たとえば3,000万円で物件を購入し、そのうち建物価格が1,200万円なら、償却の計算に使う金額は1,200万円です。按分方法としては以下が代表的です。
– 売買契約書に記載された金額で区分する
– 固定資産税評価額の比率で按分する
– 消費税額から建物価格を逆算する
– 不動産鑑定士の評価額を利用する
建物価格の中には、給排水設備や電気設備などの「建物附属設備」が含まれるケースがあります。附属設備の法定耐用年数は15年程度と、建物本体より短いのが特徴です。これらを別途区分して計上できれば、償却スピードが上がり、早期の節税効果が高まります。ただし区分には客観的な根拠資料(見積書や工事明細など)が必要で、恣意的な区分は税務調査で否認されるリスクがあります。按分の根拠となる資料は、取得時に必ず保管しておきましょう。

ここまで耐用年数と取得価額の決め方を見てきました。次は、実際に年間いくら経費計上できるのかを計算する手順です。計算自体はシンプルですが、資本的支出や事業供用日など、見落としやすいポイントもあります。実務で使える流れを順を追って確認していきましょう。
減価償却費の計算式は、「取得価額 × 償却率」が基本です。償却率は耐用年数ごとに定められており、たとえば耐用年数4年の場合、定額法の償却率は0.250となります。
具体例を挙げてみましょう。築25年の木造アパートを建物価格1,000万円で取得した場合、耐用年数は4年、償却率は0.250です。計算は次のとおりです。
1,000万円 × 0.250 = 年間250万円
これを4年間にわたって経費計上できます。平成10年4月以降に取得した建物は定額法のみ適用可能(建物附属設備も平成28年4月以降は定額法のみ)なので、計算は比較的シンプルです。
購入後にリフォームや大規模修繕を行った場合、その支出が「資本的支出」に該当するかを判断する必要があります。資本的支出とは、建物の価値を高めたり使用可能期間を延ばしたりする工事を指します。原則、資本的支出は本体と同じ耐用年数で償却しますが、取得価額の50%を超える大規模な支出は別計算となるケースもあります。一方、原状回復や通常の維持管理のための支出は「修繕費」として全額その年の経費にできます。両者の区分は税務上グレーな部分も多いため、迷ったら税理士に相談するのが安全です。
耐用年数は単なる税務上の数字ではなく、住宅ローンの組み方や将来の売却・賃貸時の税金にも関わります。節税効果、融資期間、売却時の手残りという3つの観点から、その影響を具体的に見ていきましょう。どれも購入前に知っておきたい視点です。
購入した中古物件を賃貸に出す場合、耐用年数が短いほど1年あたりの減価償却費は大きくなります。たとえば築22年超の木造物件なら4年で一気に償却でき、短期間に大きな経費を計上できます。給与所得と損益通算することで、所得税・住民税の圧縮につながります。ただし償却期間が終わると経費が減り、課税所得が増える点には注意が必要です。
金融機関によっては、残存耐用年数を融資期間の上限の目安にしています。残存年数が短い物件は融資期間も短くなり、月々の返済額が大きくなります。結果として家計の負担が重くなりやすくなります。一部の金融機関では耐用年数超えでも融資するケースはありますが、金利や自己資金比率で条件が厳しくなる傾向があります。
減価償却を進めるほど、売却時の「建物取得費」は減少します。取得費が小さくなると、売却時の譲渡所得が大きくなり、譲渡所得税の負担が増える仕組みです。なお、自宅として住んでいた建物を売却する場合も、取得費から減価償却費相当額(法定耐用年数の1.5倍の年数で計算)が差し引かれます。将来の売却まで含めて考えておくと安心です。
ここまで中古物件の耐用年数について、基礎から実務まで解説してきました。最後によく寄せられる疑問に触れつつ、記事全体のポイントを整理しておきましょう。
よくある質問として多いのが、「中古マンションを自宅用に買った場合も耐用年数は関係するか」というものです。自宅用の場合、毎年の経費として減価償却を計上することはありませんが、売却時の取得費の計算や、将来賃貸に出す場合の償却計算で耐用年数が使われます。また「法定耐用年数を過ぎた物件でも住宅ローンは組めるか」という質問もありますが、金融機関によって判断が異なるため、物件の状態とあわせて事前に確認しておきましょう。
中古物件の耐用年数は、構造別の法定耐用年数をベースに、経過年数を考慮した簡便法で計算します。木造22年、RC造47年といった基本を押さえたうえで、築年数に応じた残存耐用年数を見積もることが第一歩です。耐用年数は節税効果、融資期間、売却時の税負担という3つの軸で、購入後の資金計画に影響します。建物の状態や将来の住み方・売却まで含めてトータルで判断することが大切です。本記事で紹介した計算式や考え方を活用し、ご自身の暮らし方に合った物件選びに役立ててください。税金の判断に迷う場面では税理士に、建物の状態や住まいの計画は購入・リノベーションを相談する会社に確認すると安心です。

アーカイブ