2026/09/03
天窓のメリット・デメリット...
中古物件の購入を検討する際、多くの方が「ローンは問題なく組めるのか」「新築と比べて不利になるのでは」と不安を抱えます。実際、中古物件のローンには築年数や物件の状態など、新築にはない独自の審査ポイントが存在します。しかし正しい知識を持てば、賢く資金計画を立てて理想の住まいを手に入れることが可能です。本記事では、中古物件のローン審査の仕組みから借入限度額、リフォーム一体型ローン、各種優遇制度まで、購入前に押さえておきたい情報を体系的にまとめました。これから中古物件の購入を考えている方は、ぜひ参考にしてください。
結論から言うと、中古物件でも住宅ローンは問題なく利用できます。新築物件と同じく、民間金融機関のローンやフラット35など、幅広い選択肢から選べます。ただし中古物件ならではの条件や制限があるため、事前の理解が欠かせません。中古物件は新築に比べて価格が抑えられる一方、物件の状態や築年数によって融資条件が変わる点に注意が必要です。
新築物件は建物の資産価値が明確で、担保としての評価もしやすいのが特徴です。一方、中古物件は築年数や管理状態、立地条件によって評価額が大きく変動します。そのため金融機関は、物件の現在価値を細かく査定したうえで融資額を決定します。たとえば築20年のマンションと築5年のマンションでは、同じ購入価格でも融資上限が異なるケースが珍しくありません。また、耐震基準を満たしているかどうかも審査上の重要なポイントです。1981年6月以降の新耐震基準に適合している物件は融資が通りやすい傾向にあります。
中古物件のローンでは、借入期間に制限がかかることがあります。一般的な目安は「法定耐用年数-築年数」で、木造戸建ては22年、鉄筋コンクリート造マンションは47年が基準です。たとえば築15年の木造戸建てなら、残り7年までしか借りられない金融機関もあります。ただしフラット35では、物件が技術基準を満たせば最長35年の借入が可能です。借入期間が短くなると月々の返済額が増えるため、資金計画の早い段階で確認しておきましょう。
中古物件のローン審査は、「人物審査」と「物件審査」の2軸で行われます。どちらか一方でも基準を満たさないと融資が受けられないため、両面からの準備が重要です。審査は単なる形式ではなく、金融機関が長期にわたる貸し付けのリスクを慎重に見極める作業です。
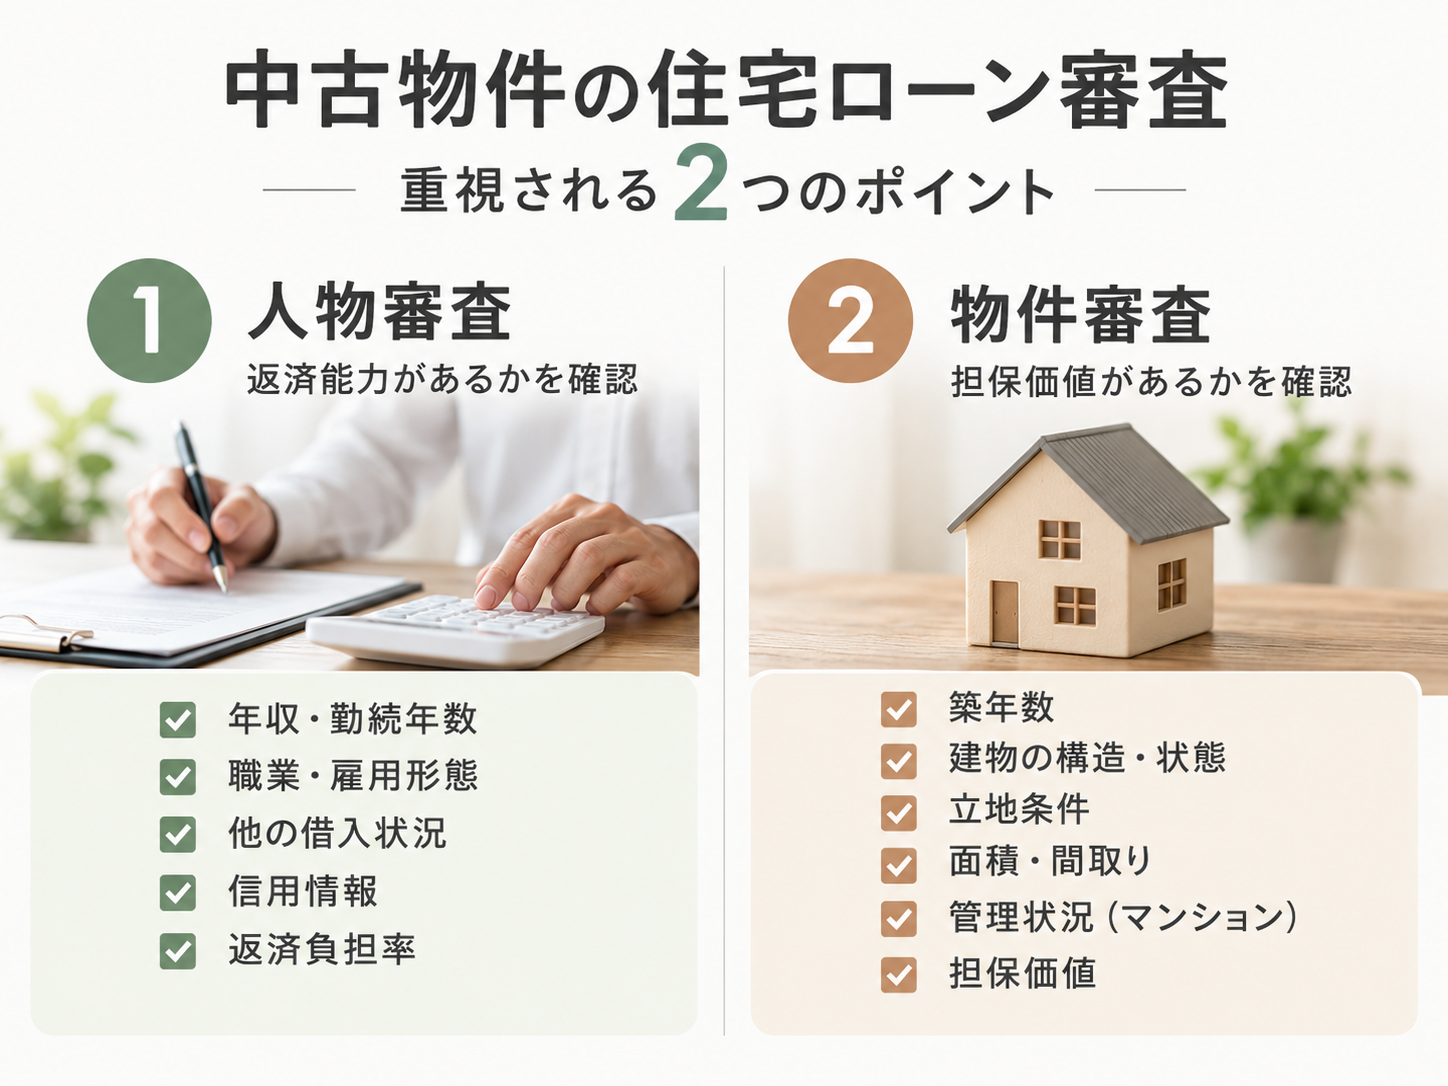
人物審査では、申込者の年収、勤続年数、職業、他の借入状況、信用情報などが総合的に判断されます。特に重視されるのが「返済負担率」で、年収に対する年間返済額の割合を指します。多くの金融機関では30~35%以内が基準です。クレジットカードの延滞や消費者金融の利用履歴も信用情報に残るため、審査前には自身の信用情報を確認しておくと安心です。勤続年数は最低2~3年が目安とされますが、転職後でも同業種であれば評価されるケースもあります。
物件審査では、購入する中古物件自体の価値が評価されます。立地、築年数、構造、面積、管理状態など多角的に判断され、金融機関が「万が一の際にこの物件を売却して融資額を回収できるか」を見極めます。マンションの場合は管理組合の運営状況や修繕積立金の積立状況もチェックされます。極端に古い物件や違法建築、再建築不可物件などはローンが組めないこともあるため、購入検討段階で不動産会社に確認しておきましょう。
借入可能額を正しく把握することは、無理のない返済計画の第一歩です。中古物件は新築より価格が低い分、頭金を多めに用意して借入額を抑えるという戦略も取りやすくなります。ここでは年収別の目安と、契約前に押さえるべき注意点を見ていきましょう。
一般的に、借入可能額は年収の5~7倍が目安とされます。年収500万円なら2,500万~3,500万円、年収600万円なら3,000万~4,200万円が借入の目安です。返済負担率を25%以内に抑えると、生活にゆとりを持った返済が可能になります。たとえば年収500万円で返済負担率25%なら、年間返済額は125万円、月々約10.4万円が上限となります。金利や借入期間によって総返済額は変わるため、必ずシミュレーションで確認しましょう。
中古物件のローンでは、金利タイプの選択も重要です。変動金利は当初の返済額が低く抑えられますが、将来の金利上昇リスクがあります。固定金利は返済額が安定する反面、変動より金利が高めです。また、諸費用として物件価格の7~10%程度(登記費用、仲介手数料、火災保険料など)が別途必要になる点も忘れてはいけません。頭金ゼロで組めるローンもありますが、総返済額は増える傾向にあります。
築年数の経った中古物件を購入し、リノベーションで住みやすく仕上げる方法は、近年注目を集めています。物件価格を抑えられるため借入額を減らせ、返済負担率を下げる効果があります。たとえば2,000万円の中古マンションに500万円のリノベーションを加えても、新築4,000万円のマンションより総額が抑えられるケースが多くあります。リフォーム一体型住宅ローンを利用すれば、両方の費用をまとめて低金利で借りられる点もメリットです。
中古物件の購入とリフォームを同時に行う場合、「リフォーム一体型住宅ローン」や単独の「リフォームローン」が有効です。一体型は住宅ローンと同じ低い金利でまとめて借りられる点、単独のリフォームローンは手続きの手軽さに、それぞれメリットがあります。中古物件を自分好みに改修したい方には特におすすめの選択肢です。
リフォームローンは、住宅ローンに比べて必要書類が少なく、審査期間も短めです。一般的に住宅ローンの審査は2~4週間かかりますが、リフォームローンは最短数日~1週間程度で結果が出ることもあります。急いで工事を始めたい場合や、小規模な改修を予定している方には使いやすいローンです。借入額の上限は金融機関によって異なりますが、無担保型なら500万~1,000万円程度が一般的です。
リフォームローンの多くは「無担保型」で提供されています。つまり、購入した中古物件を担保に入れる必要がありません。これにより、物件そのものの登記や抵当権設定の手間が省けます。また、物件が担保になっていないため、万が一返済が困難になっても物件を失うリスクが相対的に低い点もメリットです。ただし、無担保型は金利がやや高めに設定されているため、借入額が大きい場合は住宅ローンと一体化させた方が有利なこともあります。
中古物件の購入やリフォームには、国や自治体が提供するさまざまな優遇制度や補助金を活用できます。これらを上手に利用すれば、実質的な負担を大きく減らすことが可能です。制度ごとに条件や申請期限があるため、購入計画の初期段階から情報収集を始めましょう。
「給湯省エネ事業」は、エコキュートやハイブリッド給湯機など高効率給湯器の導入に対して補助金が支給される制度です。1台あたり数万円~十数万円の補助が受けられます。「先進的窓リノベ事業」は、断熱性能の高い窓への改修に対して1戸あたり最大100万円(2026年事業)の補助が出る制度で、冷暖房効率の向上にもつながります。これらは中古物件のリフォームと組み合わせやすく、光熱費の削減にも効果があります。
住宅ローン控除は、年末のローン残高の0.7%が所得税から控除される制度です。中古物件の控除期間は原則10年で、省エネ性能の高い住宅は13年となります。中古物件でも適用可能ですが、築年数や耐震基準などの条件を満たす必要があります。たとえば1982年以降に建築された住宅であれば、原則として控除の対象となります。また、耐震改修やバリアフリー改修、省エネ改修を行った場合には、別途所得税の特別控除や固定資産税の減額措置も受けられる場合があります。確定申告が必要なため、必要書類を忘れずに準備しましょう。
ローンを組んだ後も、計画的な繰り上げ返済で総返済額を減らすことができます。中古物件のローンは借入期間が短めになるケースもあるため、繰り上げ返済の活用が特に効果的です。ここでは繰り上げ返済の基本と、記事全体のまとめをお伝えします。
繰り上げ返済には、大きく分けて以下の2種類があります。
①期間短縮型
返済期間を縮めることで、総利息を大きく減らせるのが特徴です。将来支払う利息を効率的にカットしたい方に向いています。
②返済額軽減型
毎月の返済額を減らし、家計の負担を和らげる効果があります。月々のキャッシュフローを改善したい方に適した方法です。
ネット銀行の多くは繰り上げ返済手数料を無料にしており、少額からでも気軽に行えます。ただし住宅ローン控除期間中は、残高が減ることで控除額も減少するため、タイミングを慎重に検討しましょう。繰り上げ返済に向くのは、ボーナス時や退職金受取時、子どもの教育費がかからなくなった時期などです。
中古物件のローンは、新築とは異なる審査基準や制限があるものの、正しい知識を持てば十分に活用できる選択肢です。築年数による借入期間の制限、人物審査と物件審査の両面での準備、返済負担率を意識した資金計画、リフォーム一体型ローンや各種補助金の活用など、押さえるべきポイントは多岐にわたります。しかしこれらを一つずつ理解していけば、無理のない形で理想の住まいを手に入れることができます。信頼できる不動産会社や金融機関の担当者と相談しながら、自分に最適なプランを見つけてください。中古物件のローンを賢く使いこなし、満足度の高い住まい選びを実現しましょう。

最新の投稿
アーカイブ