2026/11/10
築9年の自然素材の家|無垢材...
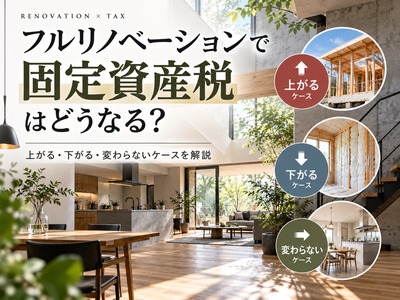
住まいを一新するフルリノベーションを検討する際、多くの方が気になるのが「工事後に固定資産税は上がるのか」という点です。結論から言えば、工事内容によって上がる場合、下がる場合、変わらない場合の3パターンに分かれます。判断の分かれ目は「建築確認申請の有無」や「主要構造部への影響」です。本記事では、税額が変動する具体的な条件、逆に減額を受けられる制度、そして納税までの流れを、実例と数字を交えて詳しく解説します。工事前に正しい知識を持てば、想定外の税負担を防ぎ、賢く住まいを再生できます。

フルリノベーションを行うと、必ず固定資産税が上がると誤解している方は少なくありません。実際は工事の規模や内容によって扱いが変わるため、まずは税金が決まる仕組みを押さえることが大切です。ここでは固定資産税の算出根拠となる評価額の考え方と、リノベーションが評価額に与える影響を整理します。
固定資産税は、市区町村が定める「固定資産税評価額」に標準税率1.4%を掛けて算出される地方税です。評価額は総務大臣が定める固定資産評価基準に基づき、家屋の構造や使用資材、経年による損耗を加味して決められます。3年に1度「評価替え」が行われ、築年数が経つほど評価額は減少していく傾向にあります。たとえば築20年の木造住宅なら、新築時の評価額の2割程度まで下がっているケースも珍しくありません。この評価額が課税の基準となるため、評価額が変わらなければ税額も変動しません。
フルリノベーションが評価額に影響するかどうかは、「建築確認申請が必要な工事か」が一つの目安になります。建築確認申請は、床面積の増加や主要構造部の過半を変更する工事で必要となる手続きです。この申請を伴う工事は市区町村に情報が渡り、家屋調査を経て評価額が見直される可能性が高くなります。逆に、内装や設備の入れ替えのみで済む工事であれば、評価額は据え置かれるのが一般的です。フルリノベーションといっても内容はさまざまで、内装のみを刷新するケースから骨組みだけ残すスケルトン工事まで幅広く、税額への影響も一律ではない点を理解しておきましょう。
すべてのフルリノベーションで税額が上がるわけではありませんが、一定条件を満たす工事では評価額が再計算され、結果として税負担が増えることがあります。ここでは税額アップの引き金となる代表的な3つの工事内容を具体的に見ていきます。
延床面積が10平方メートルを超える増築を行う場合、原則として建築確認申請が必要になり、増えた部分の評価額が上乗せされます。たとえば1階部分に6畳(約10平方メートル)の部屋を増築した場合、その分の建築費用や資材が評価対象となり、評価額が数十万円単位で加算されるケースがあります。サンルームやカーポートも屋根と3方向以上の壁があれば家屋とみなされ、課税対象になる可能性があるため注意が必要です。
柱・梁・壁・床・屋根・階段といった主要構造部の過半に手を加える大規模改修は、建築基準法上「大規模の修繕・模様替」に該当し、建築確認申請の対象となります。骨組みだけを残して内外装や設備をすべて入れ替えるスケルトンリノベーションはその典型です。この場合、家屋が新築同等とみなされ、評価額が大きく引き上げられることがあります。工事費が1,000万円を超えるようなフルリノベーションでは、事前に自治体へ確認しておくと安心です。
戸建て住宅を店舗や事務所、賃貸アパートなどに用途変更する場合も、固定資産税の課税区分が変わります。住宅として使われている土地には「住宅用地の特例」が適用され、200平方メートル以下の部分は評価額が6分の1に軽減されています。しかし店舗化などで住宅要件を外れると、この特例が使えなくなり、土地の税額が大幅に増えるケースがあります。1階を店舗、2階を住居にする併用住宅でも住宅部分の割合によって扱いが変わるため、事前確認が欠かせません。
フルリノベーションは負担が増えるだけではなく、特定の性能向上工事を行うことで固定資産税が減額される制度も用意されています。国が推進する住宅の長寿命化・省エネ化を後押しする仕組みで、要件を満たせば1年間税額が3分の1から3分の2軽減されます。ここでは代表的な減額制度を紹介します。
1982年1月1日以前に建築された住宅で、現行の耐震基準に適合させる改修工事を行った場合、翌年度分の固定資産税が2分の1減額されます(120平方メートル相当分まで)。工事費用が50万円超であることが条件で、工事完了後3か月以内に市区町村への申告が必要です。長期優良住宅の認定を受けると減額割合が3分の2に拡大されるため、耐震補強を計画している方はあわせて検討する価値があります。
省エネ改修では、窓の断熱改修を必須とし、床・天井・壁の断熱工事や太陽光発電設備の設置などを組み合わせた工事が対象になります。工事費が60万円超(補助金控除後)であれば、翌年度の固定資産税が3分の1減額されます(120平方メートル相当分まで)。
バリアフリー改修は、65歳以上の方や要介護認定者、障がい者が居住する住宅で、手すり設置・段差解消・廊下拡幅などの工事を行った場合が対象です。工事費50万円超で、翌年度の固定資産税が3分の1減額されます(100平方メートル相当分まで)。いずれも申告期限が短いため、工事契約前に施工会社と申請スケジュールを共有しておくことが重要です。
フルリノベーションと聞くと大掛かりな印象を持ちますが、工事内容によっては固定資産税がまったく変わらないこともあります。ポイントは「建築確認申請が不要」で「主要構造部に手を加えない」工事であることです。この基準を満たせば評価額は据え置かれ、税額に変化はありません。
具体的には次のような工事が該当します。
内装のみを刷新する工事
壁紙の張り替え、フローリングの上張り、キッチンや浴室などの設備入れ替えといった内装リフォームは、家屋の評価に影響を与えません。1,000万円をかけて水回り一式と内装を全面更新しても、構造体に手を加えなければ税額は変わらないのが一般的です。
間取り変更を伴わない改修
既存の間取りを維持したまま、老朽化した設備や仕上げ材を新しくする工事は原状回復の延長とみなされ、評価額の再計算対象にはなりません。マンションの専有部分のリノベーションはこのケースが多く、税額への影響がほぼないため安心して計画を立てられます。
主要構造部に該当しない部分の変更
非耐力壁の撤去や間仕切り壁の新設など、建物の構造強度に関わらない範囲での間取り変更も、原則として税額に影響しません。ただし壁を撤去する際に梁補強が必要となり、結果的に主要構造部を触ることになれば話が変わるため、施工会社に事前確認しておきましょう。
判断に迷う場合は、着工前に市区町村の資産税課へ工事概要を伝えて相談するのが確実です。図面や見積書を持参すれば、課税対象になるかどうかの見解を得られるケースが多く、工事後に想定外の税負担が発生するリスクを回避できます。
フルリノベーション後の固定資産税は、工事完了後すぐに反映されるわけではありません。実際に納税額が変わるまでには数か月から半年程度かかります。ここでは家屋調査から納税通知書が届くまでの流れと、押さえておきたいスケジュールを整理します。
①工事完了と自治体への申告
建築確認申請を伴う工事の場合、完了検査を受けたうえで自治体に工事完了を届け出ます。減額制度を利用する場合は、原則として工事完了後3か月以内に市区町村へ申告書類を提出する必要があります。期限を過ぎると減額が受けられなくなるため、施工会社と連携して早めに準備しましょう。
②家屋調査の実施
自治体の資産税課職員が現地を訪問し、家屋の構造・仕上げ・設備を確認します。所要時間は30分から1時間程度で、図面と実物を照合しながら評価額算定の基礎データを収集します。立ち会いは所有者本人でなくても代理人で問題ありません。
③評価額の決定と課税
調査結果をもとに新しい評価額が決定され、翌年1月1日時点の状況を基準に課税されます。つまり、2024年8月に工事が完了した場合、2025年度分の固定資産税から新しい評価額が適用される流れです。
④納税通知書の到着と納付
納税通知書は毎年4月から6月頃に届き、年4回に分けて納付するのが一般的です(自治体により異なります)。一括納付も可能で、口座振替やクレジットカード払いに対応する自治体も増えています。工事翌年度は税額が変動している可能性があるため、通知書の内容を必ず確認しましょう。
このスケジュール感を理解しておけば、資金計画に余裕を持って対応できます。
フルリノベーションを検討する方から寄せられる質問のうち、特に多いものをピックアップして回答します。実務に直結する内容なので、ぜひ計画の参考にしてください。
戸建てとマンションでは、固定資産税の変動しやすさが大きく異なります。マンションのフルリノベーションは基本的に専有部分の内装工事に限られ、構造体である躯体には手を加えられません。そのため税額が変わるケースはほとんどなく、1,000万円規模の工事でも据え置きになるのが一般的です。一方、戸建てはスケルトン改修や増築が可能で、工事内容次第で評価額が大きく変動します。中古戸建てを購入して大規模リノベーションを行う場合は、事前に税額シミュレーションをしておくと安心です。
築40年を超えるような古家は評価額がすでに大きく下がっており、フルリノベーション後に評価額が見直されると、むしろ税額が上がる可能性があります。ただし1982年以前の住宅で耐震改修を行えば減額制度が適用でき、税負担を抑えられます。築古物件のリノベーションでは、耐震・省エネ改修を組み合わせて減額制度を最大限活用するのが賢明です。工事費用の一部を補助金や住宅ローン減税でカバーできる場合もあるため、資金計画は総合的に検討しましょう。
フルリノベーションと固定資産税の関係は、工事内容によって上がる・下がる・変わらないの3通りに分かれます。床面積の増加や主要構造部の改修、用途変更を伴う工事は税額が上がる可能性が高い一方、耐震・省エネ・バリアフリー改修は減額制度の対象となり、税負担を軽くできます。内装や設備の更新にとどまる工事であれば税額は変わりません。計画段階で「建築確認申請の有無」と「減額制度の要件」を必ずチェックし、施工会社や自治体の資産税課に相談しながら進めることが、後悔のないフルリノベーションを実現する近道です。正しい知識を武器に、理想の住まいと賢い資金計画の両方を手に入れましょう。

アーカイブ